大钱不是先知,但大钱是地板
宗旨先立:我们要模糊的正确,不要精确的错误。 文中的数字推演——150 万枚、3 倍乘数——都有误差带;请把注意力放在各路资金的大方向判断上:谁在买、什么量级、拿不拿得住、什么条件下反转。
上一篇《大钱不是先知》证明了 ETF 流向追涨杀跌、当不了买入信号;这一篇算另一半账:流量没有预测力,存量却重写了底部。
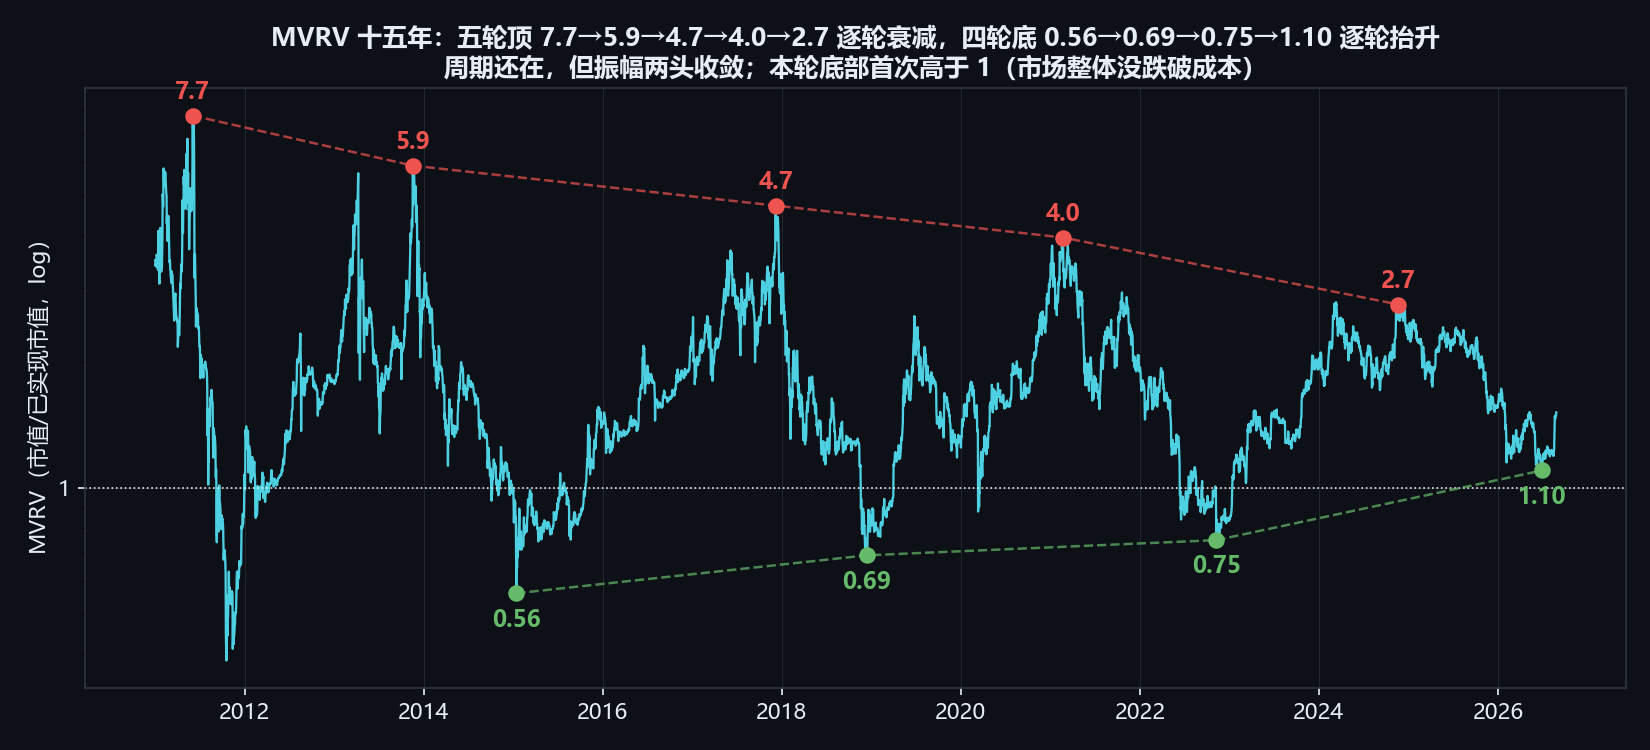
先看这张图。MVRV = 市值 ÷ 已实现市值,全场平均盈亏的刻度:跌破 1,市场平均被套。历史上每轮熊底都要跌到平均成本之下才见底——2015 年 0.56、2018 年 0.69、2022 年 0.75,倍数逐轮抬高。到了本轮,底直接停在 1.10:史上第一次,熊市最深处也没让市场平均亏损。指标失灵了,还是市场变了?这个"异常的 1.10"合不合理,就是整篇文章要算清的账。
一、这轮多买了多少
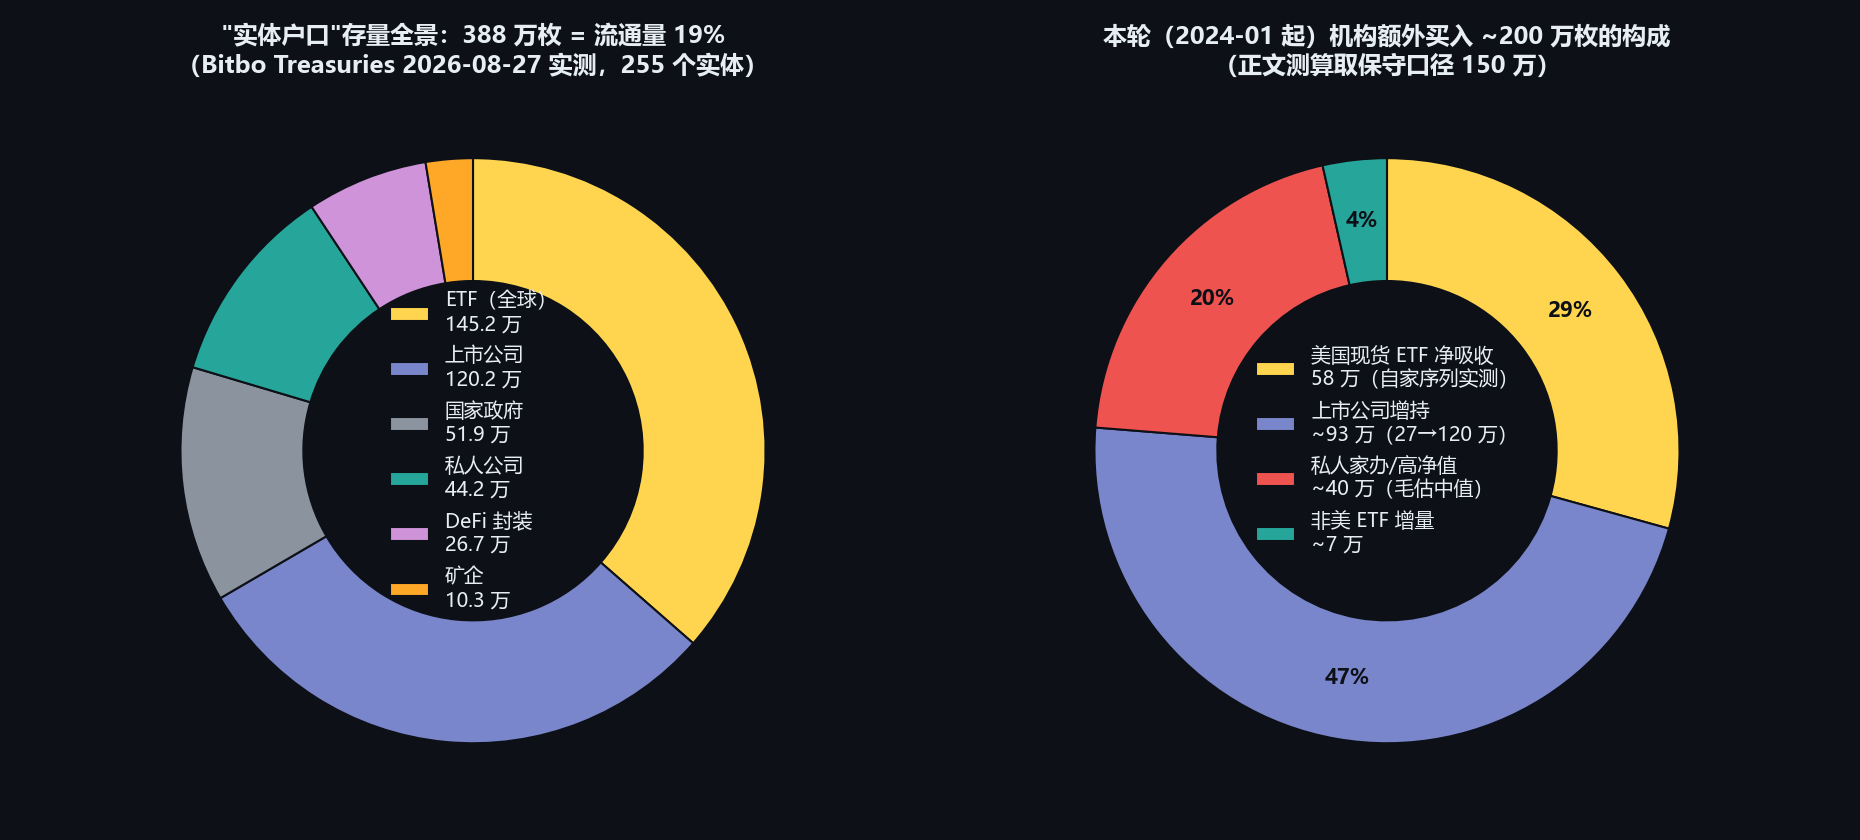
先看存量全景(左图,Bitbo Treasuries 2026-08-27 实测):全球 255 个可识别实体合计持有 388 万枚,流通量的 19%——ETF 145 万、上市公司 120 万、国家政府 52 万、私人公司 44 万、DeFi 封装 27 万、矿企 10 万。比特币五分之一的筹码已经"上了户口"。
本文关心的是增量(右图):2024-01 现货 ETF 获批以来,机构额外买入约 200 万枚——美国 ETF 净吸收 58 万(自家流向序列逐日实测)、上市公司增持约 93 万、私人家办毛估 40 万、非美 ETF 约 7 万。正文所有测算取保守口径 150 万枚:宁可低估地板,不高估。
鲸鱼的定义:不是钱多就算。 两个门槛——单体资金庞大,且买入后不轻易卖出:卖出率远小于买入。第二条是灵魂,用两轮实盘检验:
| 主体 | 峰值持仓 | 之后卖出 | 卖出率 | 合格? |
|---|---|---|---|---|
| Strategy/MSTR | 84.7 万 | ~6,900 枚 | 0.8% | ✓ |
| 美国现货 ETF | 136.3 万 | 峰谷 −11.5%,已回补至 −8.5% | 11.5% | ✓ |
| GBTC 信托(上轮) | 65.5 万 | 3.6 万(结构性锁定) | 5.5% | ✓ |
| Tesla(反例) | 4.3 万 | 3.2 万(2022 抛售) | 75% | ✗ 剔除 |
| Trump Media(反例) | ~1.4 万 | 7,281 枚(2026 亏本卖) | ~50% | ✗ 剔除 |
| 德国政府(反例) | 5.0 万 | 全部(2024 清仓) | 100% | ✗ 剔除 |
Trump Media 是最新鲜的反例标本:顶部均价 $118,522 追高、2026 年以 $74,860 亏本割肉——个头是鲸鱼,行为是小鱼,这种钱买再多也垫不了地板。散户也没消失,只是换了壳:ETF 池子里六至八成是散户与投顾通道的钱,腰斩中确有净赎回,但被池内机构原地接走,整个池子只缩水 11.5%、没变成场外抛压——本文的鲸鱼是行为口径(卖出率),不是身份口径。
什么才算"额外":跟上轮基准比。
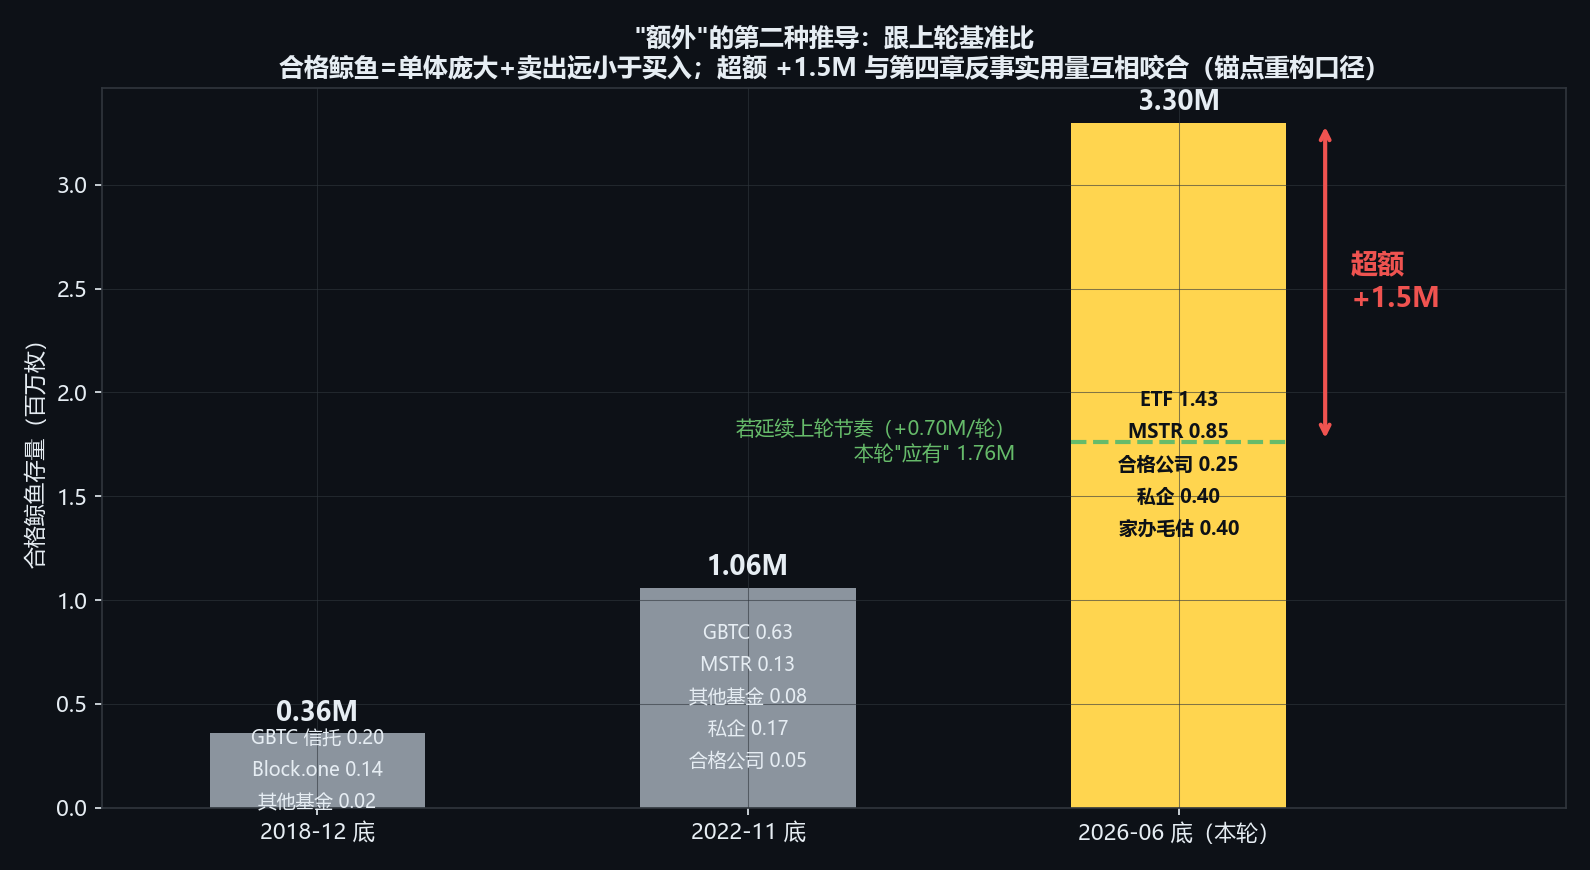
上轮也有鲸鱼在买,老剧本的见底倍数逐轮抬高(0.56→0.69→0.75)本就含着"正常速度的鲸鱼增长"。合格鲸鱼存量三个熊底:2018 年 0.36M → 2022 年 1.06M(上轮节奏 +0.70M/轮)→ 2026 年 3.30M(本轮一口气 +2.24M)。超额 = 2.24 − 0.70 ≈ +1.5M——与"保守取 150 万"殊途同归:不是拍脑袋的保守,是扣掉历史基准后的净超额。
二、买在什么价:一个市场,两层成本
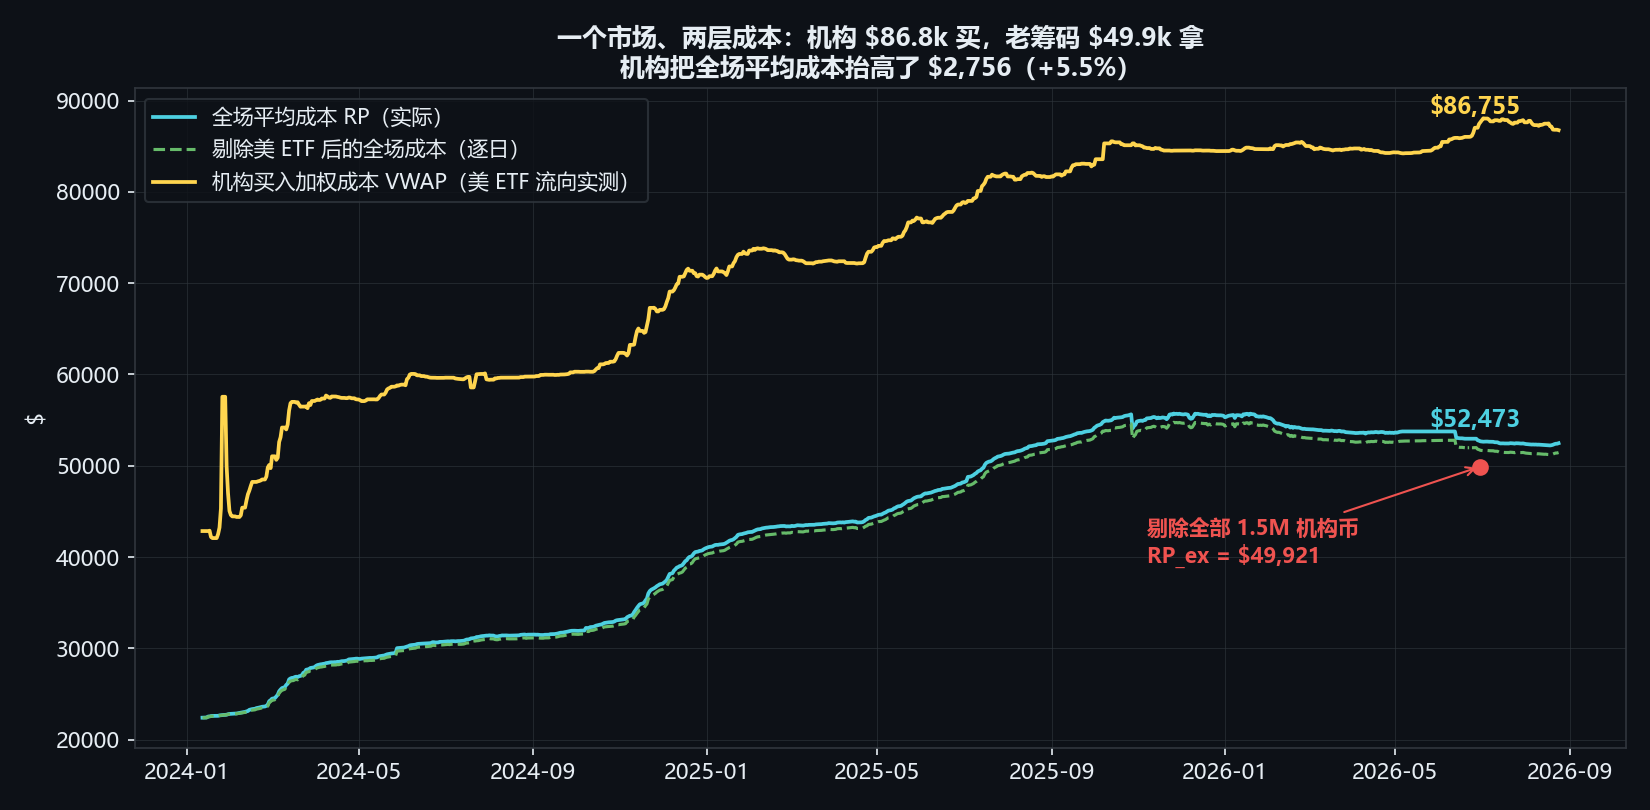
机构不是在底部买的。用自家 ETF 流向序列逐日加权:机构平均买入成本 $86,755——是全场平均成本(已实现价格 RP $52,677)的 1.65 倍。把这 150 万枚高价新钱从账本里剔掉,剩下老筹码的平均成本只有 $49,921。市场被劈成两层:下层是拿了多年、成本 5 万以下的老筹码;上层是 2024 年后进场、成本 8-9 万的机构钱。传统链上指标全按"一层市场"标定,两层结构下刻度系统性失真。
三、买的速度:新挖的不够卖
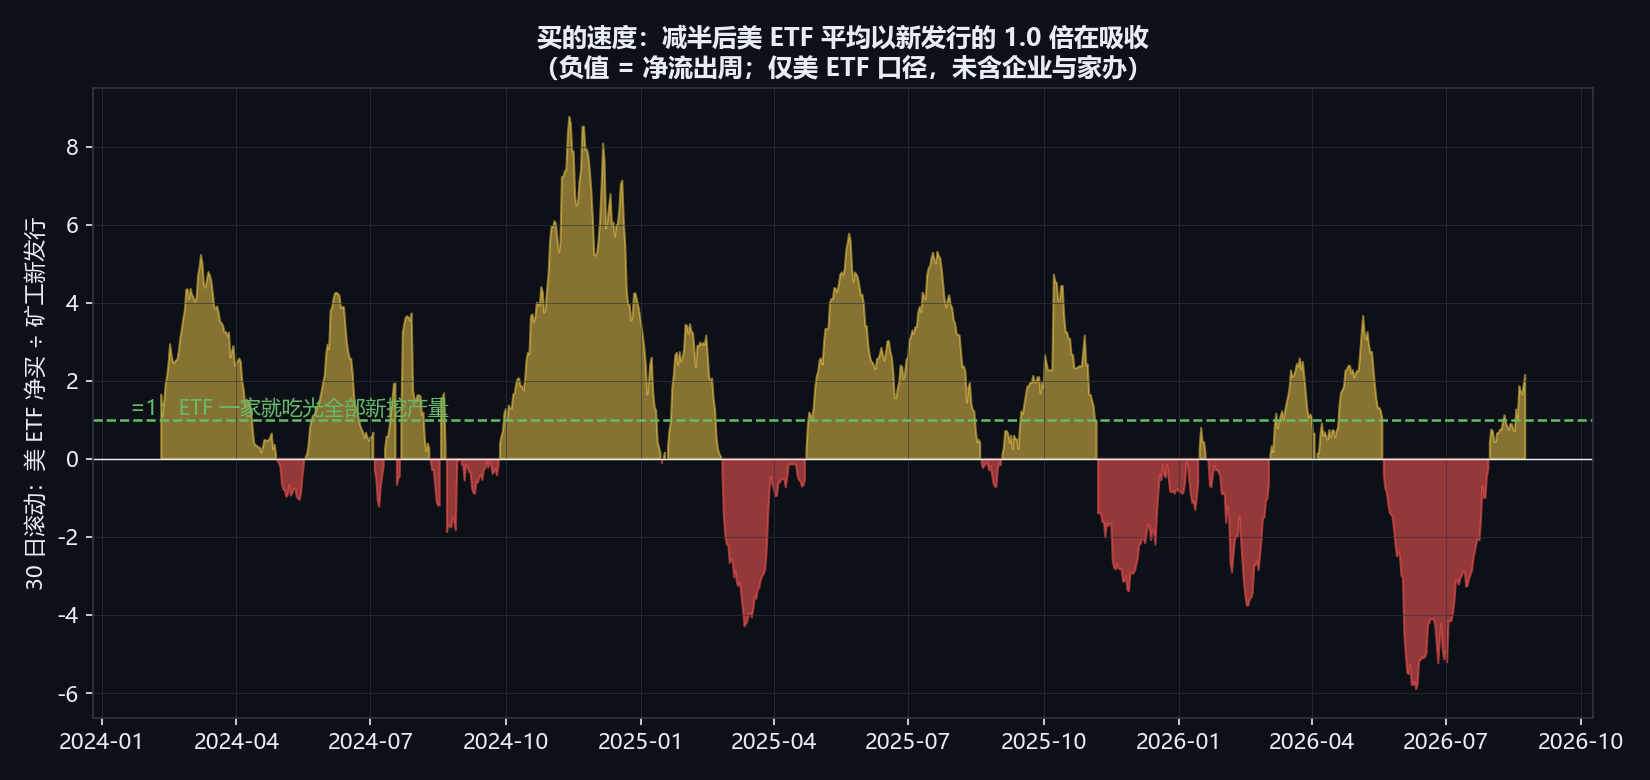
供给端参照系:减半后矿工每天新挖 450 枚。仅美国 ETF 一家,减半后日均净买 444 枚 ≈ 正好吃光全部新产量;把上市公司、家办、非美 ETF 都算上,机构整体吸收速度约是新发行的 3-4 倍。缺口只能从存量持有人手里买——价格必须涨到有人愿意卖的位置,跌下来也总有这张"每天 450 枚吃不饱"的嘴接着。这就是地板的日常运作方式。
四、4 万的底怎么变成 5.8 万:三步账
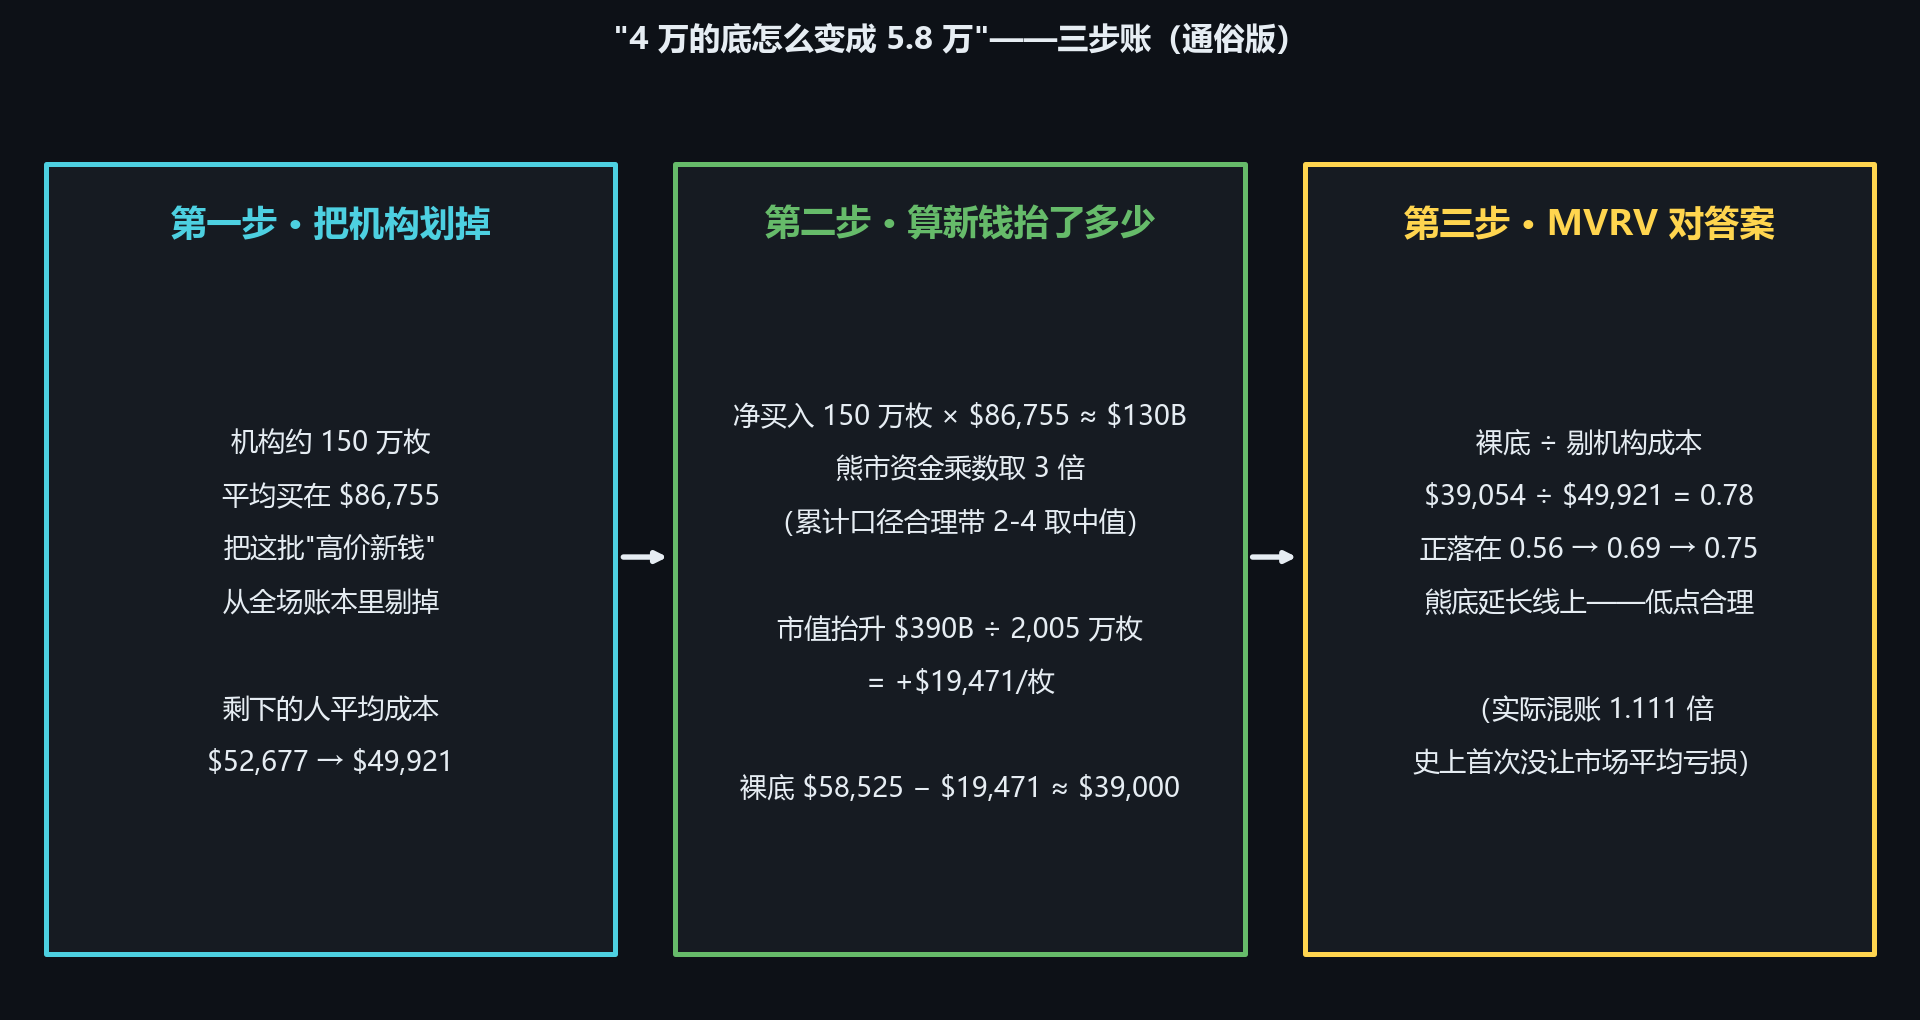
不用任何模型,一张小学算术账(上图三步):
第一步,把机构划掉。 全场平均成本(RP)低点那天是 $52,677;把机构 150 万枚(买在 $86,755)连币带钱从账本里划掉,剩下的人平均成本降到 $49,921——这就是"假如机构没来过"的市场底账。
第二步,算新钱把地板抬了多少:
- 额外买入:150 万枚 × $86,755 ≈ $130.1B 净流入
- 熊市推动力用资金乘数 3 倍代表。业界估算跨度很大(Burniske 的"法币放大器"2-25 倍;BofA 实测 $93M 净流入就能推动 BTC 价格 1%,隐含上百倍),但高倍数全是薄盘上的边际冲击口径;我们算的是六年 $130B 的累计账,累计口径的合理带在 2-4 倍,取中值 3——取 25 倍会推出负裸底,直接归谬
- 市值抬升:$130.1B × 3 = $390.4B,÷ 低点日流通量 2,005 万枚 = +$19,471/枚
把抬升从实际低点里减掉:$58,525 − $19,471 ≈ $39,000——假如机构没来过,这轮的底就在 4 万左右。
乘数是本账唯一的输入假设,敏感性摆出来(反过来用实际低点反推,隐含乘数 2.9,与假定的 3 互证):
| 假设乘数 | 地板抬升 | 反推裸底 | 对答案 MVRV |
|---|---|---|---|
| 2.0× | +$12,981 | $45,544 | 0.91 |
| 2.5× | +$16,226 | $42,299 | 0.85 |
| 3.0× | +$19,471 | $39,054 | 0.78 |
| 3.5× | +$22,716 | $35,809 | 0.72 |
| 4.0× | +$25,961 | $32,564 | 0.65 |
第三步,MVRV 对答案。 用老剧本验一遍:历史熊底跌到平均成本的 0.56 → 0.69 → 0.75 倍,逐轮抬高。现在验算:$39,054 ÷ $49,921 = 0.78——正落在这条延长线上(后文拟合线图的金色空心点),恰是"没有机构额外买入的世界"里这轮熊底该有的 MVRV。账对上了:乘数账从资金侧推出 4 万,MVRV 账从筹码侧确认 4 万,两条独立路线咬合。
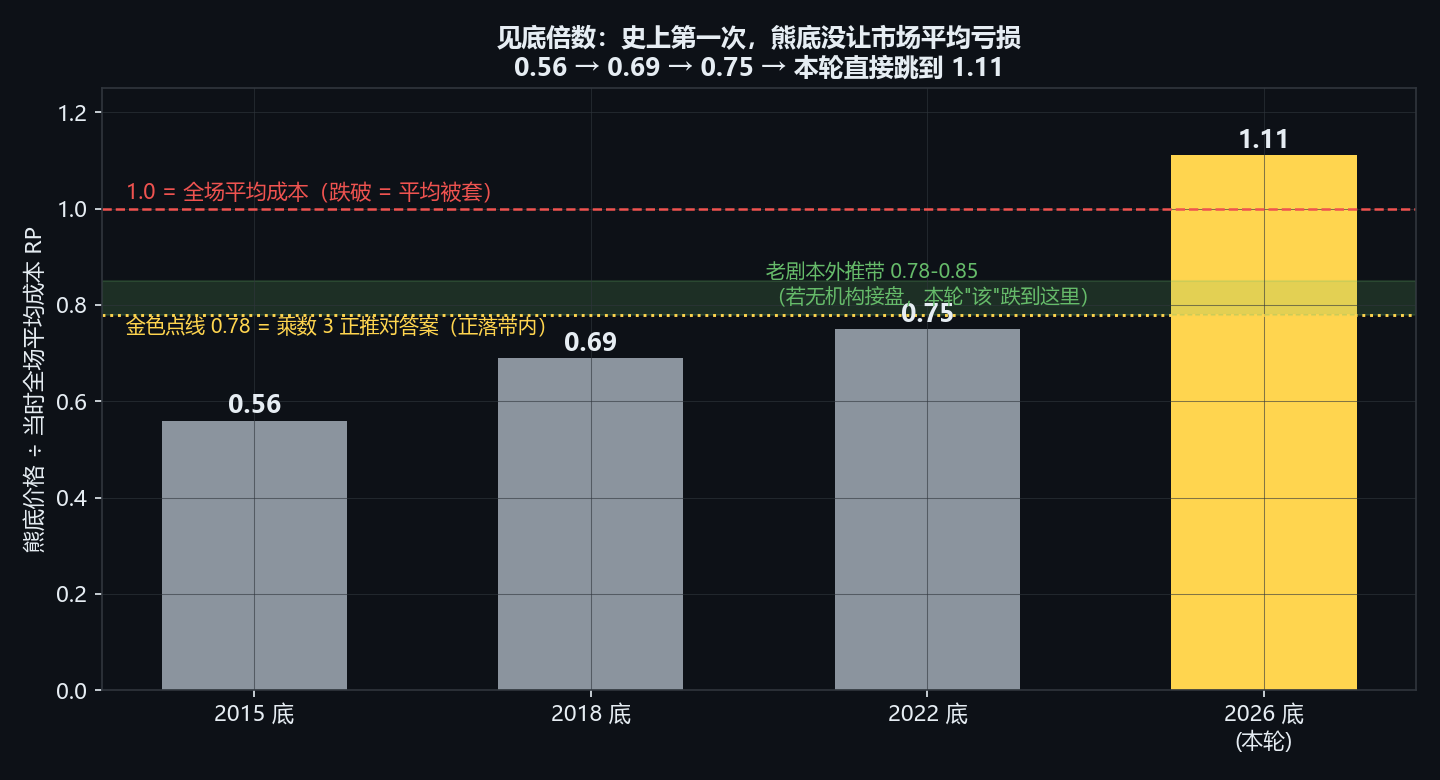
对照现实:实际低点 $58,525 = 混账平均成本的 1.111 倍——史上第一次,熊底没有让市场平均亏损(上图金色柱)。1.111 的"异常"与 0.78 的"正常"是同一个市场的两层账本:把机构那层剥掉,老剧本一切如常。
把同样的剔除动作放到 MVRV 和 MVRV-Z(与 MVRV 的区别:MVRV 是市值 ÷ 已实现市值,用倍数量偏离;MVRV-Z 是市值与已实现市值之差 ÷ 全历史市值标准差,用几个标准差量偏离——Z<0 同样代表全场平均被套)两个指标上(下图金色拟合线,自 2022 熊底起按机构累计买入进度等比例压缩):本轮底分别从 1.10 回到 0.78、从 +0.18 回到 −0.34(延续 −0.60→−0.49→−0.36)——两个口径同时归位,而不是只有一个凑巧对上。指标没失灵,是筹码结构变了。
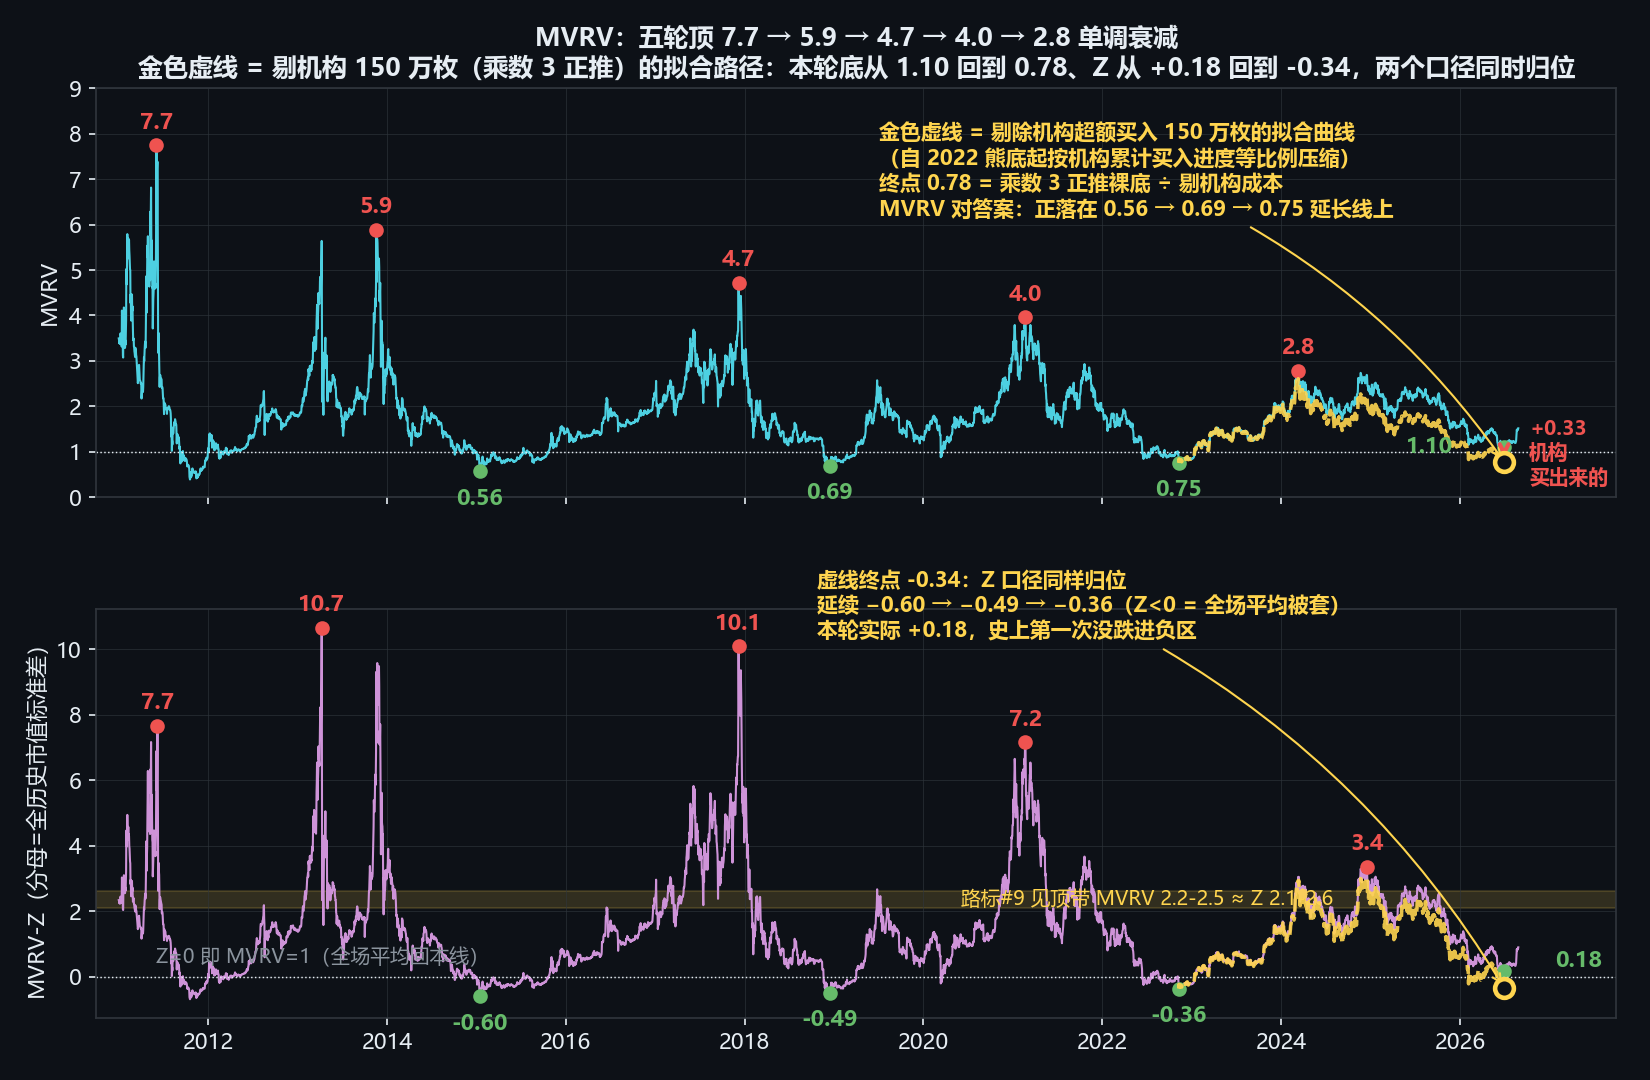
一句诚实话:这是自洽性验算,不是证明——好在乘数取 2.5-3.5 时对答案 MVRV(0.85-0.72)全落在合理熊底带内,且与反推的 2.9 互证,结论不吃小数点。
五、拿得住吗:两个行为证据
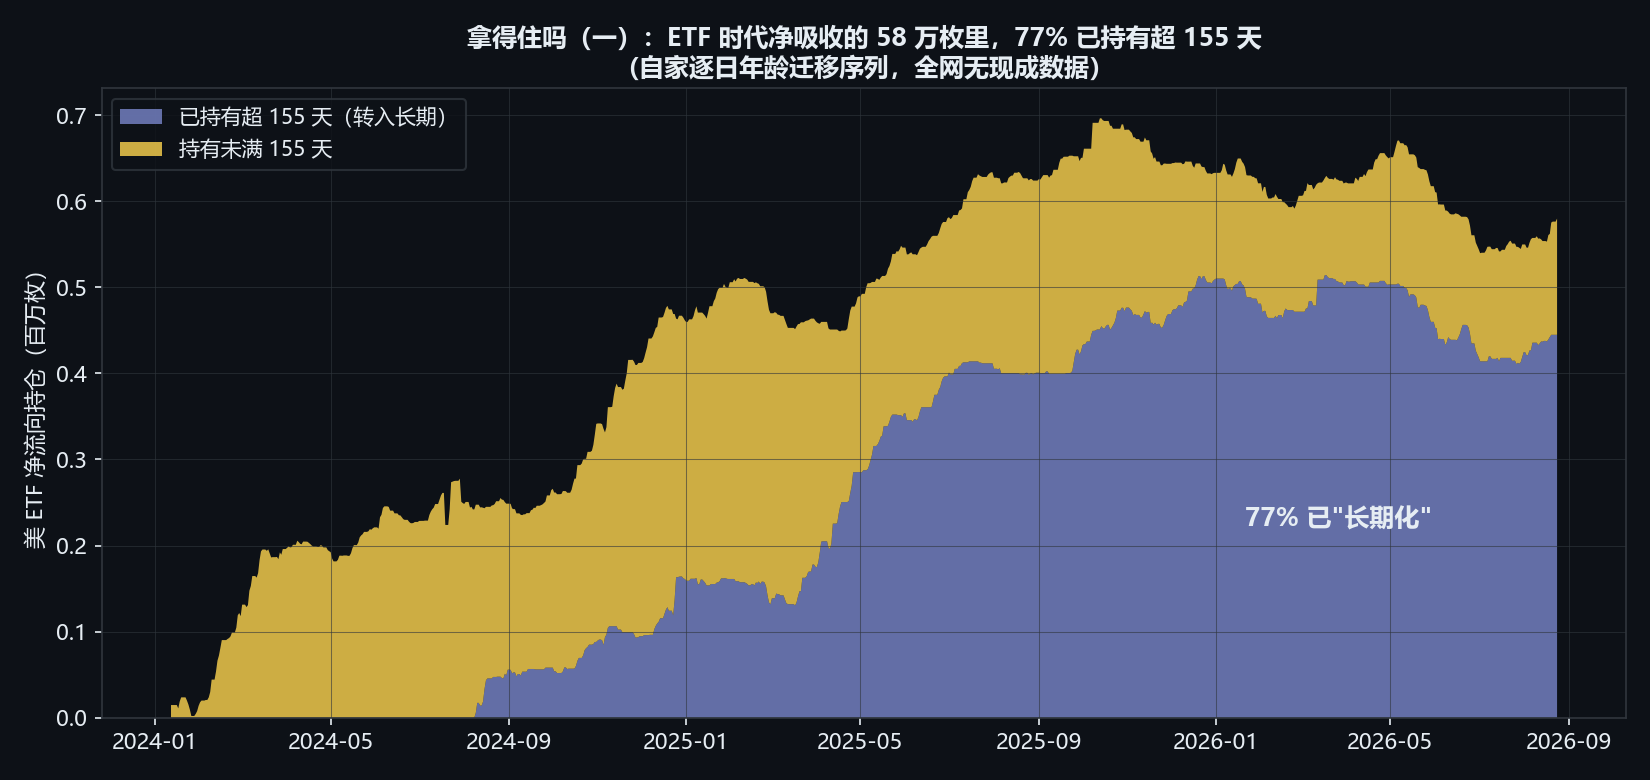
证据一:机构币在变老。 ETF 时代净吸收的 58 万枚里,77% 已持有超过 155 天、按链上标准转入"长期持有者"口径(上图,自家逐日年龄迁移序列)。这些币的行为模式已经和老韭菜的冷钱包无异。
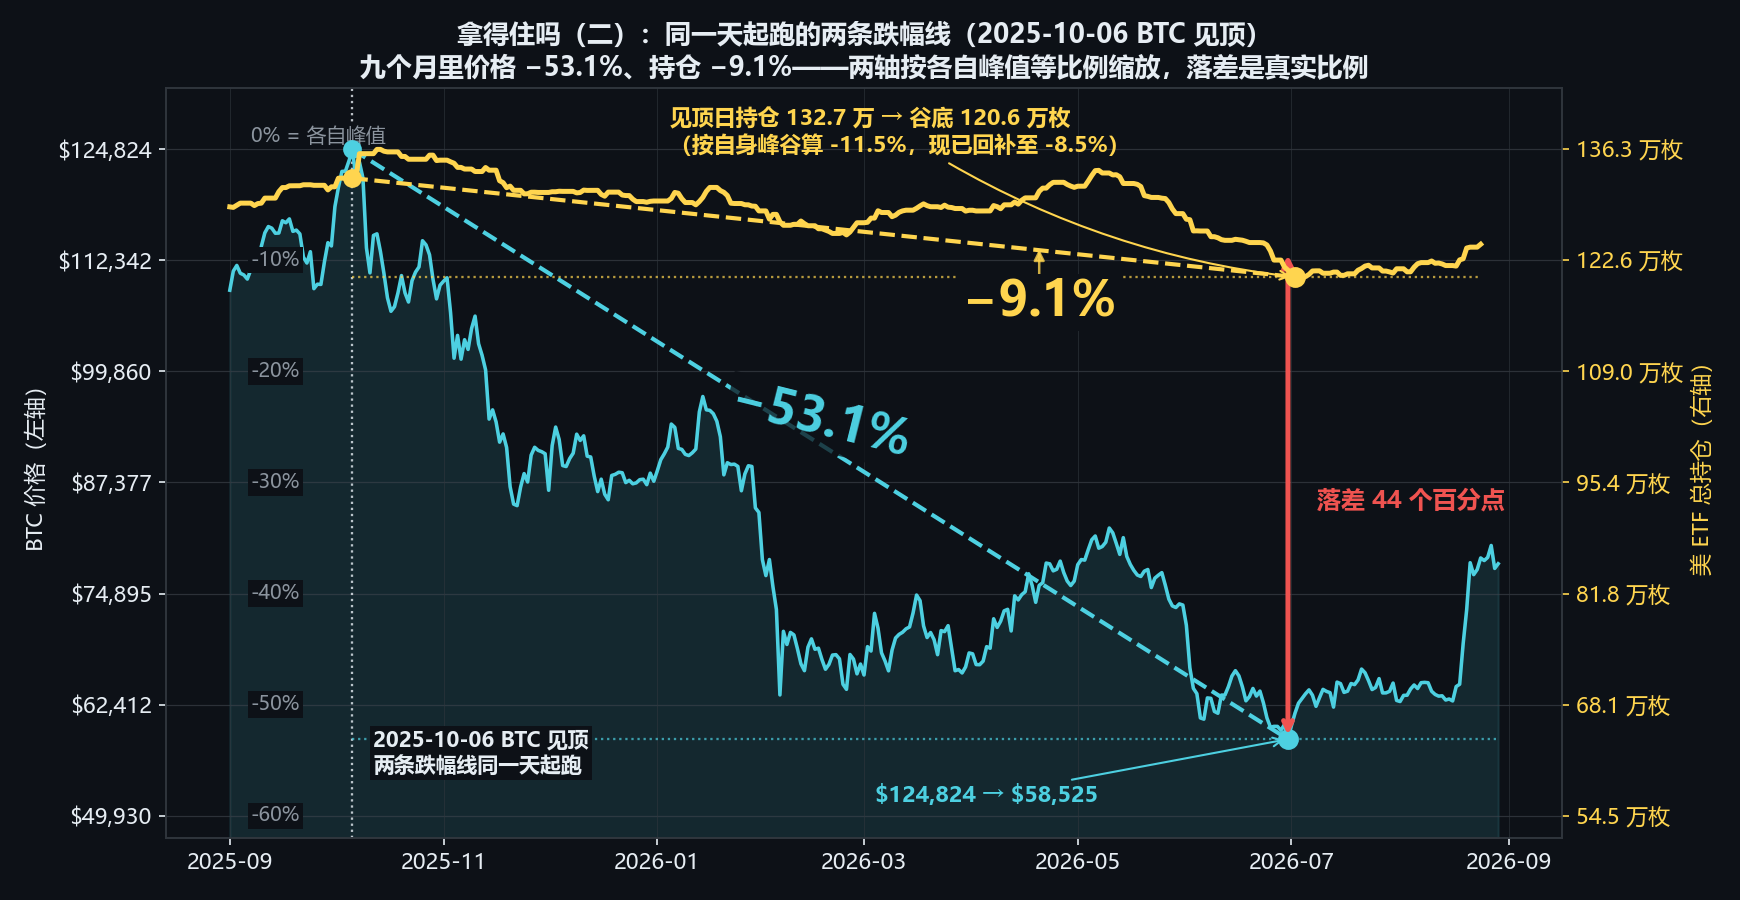
证据二:跌了 53%,只走了一成。 2025-10-06 见顶后九个月,价格 −53.1%($124,824 → $58,525);同一窗口美 ETF 持仓只降 −9.1%(按自身峰谷的最严口径也只 −11.5%,8 月已回补至 −8.5%)——落差 44 个百分点。对照以往任何一轮,这种级别的回撤对应的是交易所挤兑式的筹码大逃亡。配置型资金的"拿得住",第一次在完整熊市里得到了验证。
六、上轮也有机构,为什么 2022 还是 −77%
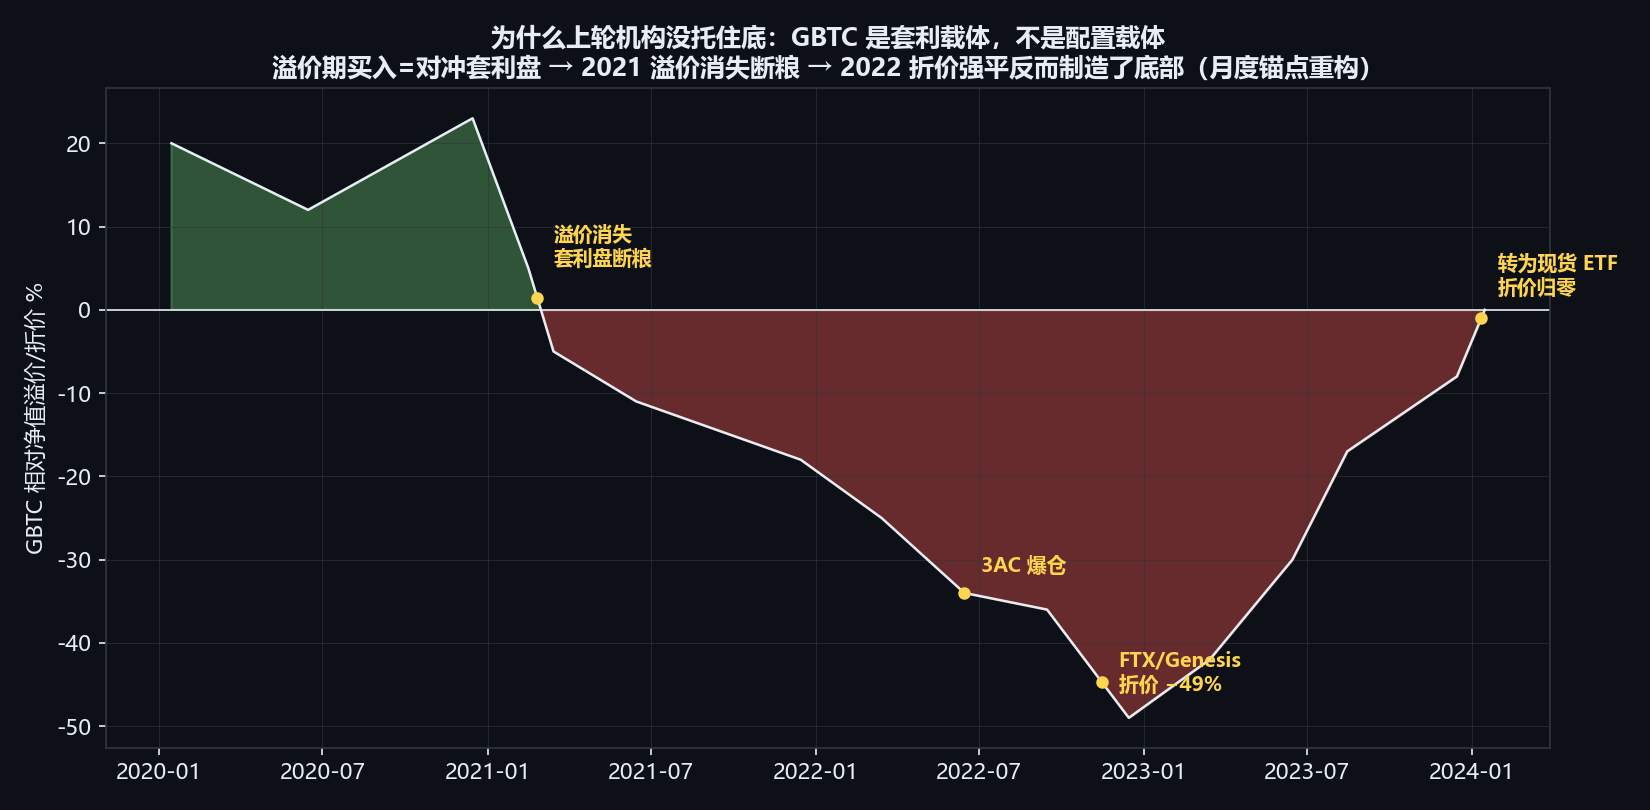
最硬的反方问题:2021 年 GBTC 信托 65 万枚 + MSTR 12 万枚也是"机构",怎么没托住 2022 年的底?答案在载体结构(上图):GBTC 时代的"机构买入"大部分是做空溢价的套利盘——借币申购、锁定期后卖份额吃溢价,不是净需求。2021-02 溢价消失,套利盘断粮;2022 年折价扩大到 −49%,围着它加杠杆的三箭资本、Genesis 连环爆仓——上轮的机构持仓不但没托底,强平潮反而制造了 2022 年的底部。(币其实没跑:信托持仓 65.5 万只降到 61.9 万;跑的是份额层面的杠杆玩家——所以"卖出率"必须写进鲸鱼定义。)
现货 ETF 时代的买入是无杠杆的配置需求:申赎机制让折溢价归零,买家是真金白银的终端配置者,77% 拿满 155 天。同样叫"机构",2021 是做空溢价的对冲盘、2024 是做多比特币的配置盘——载体结构决定机构买入的成色。这就是为什么上轮 0.75 倍见底、这轮 1.11 倍。
七、双向门:地板的引信在哪里
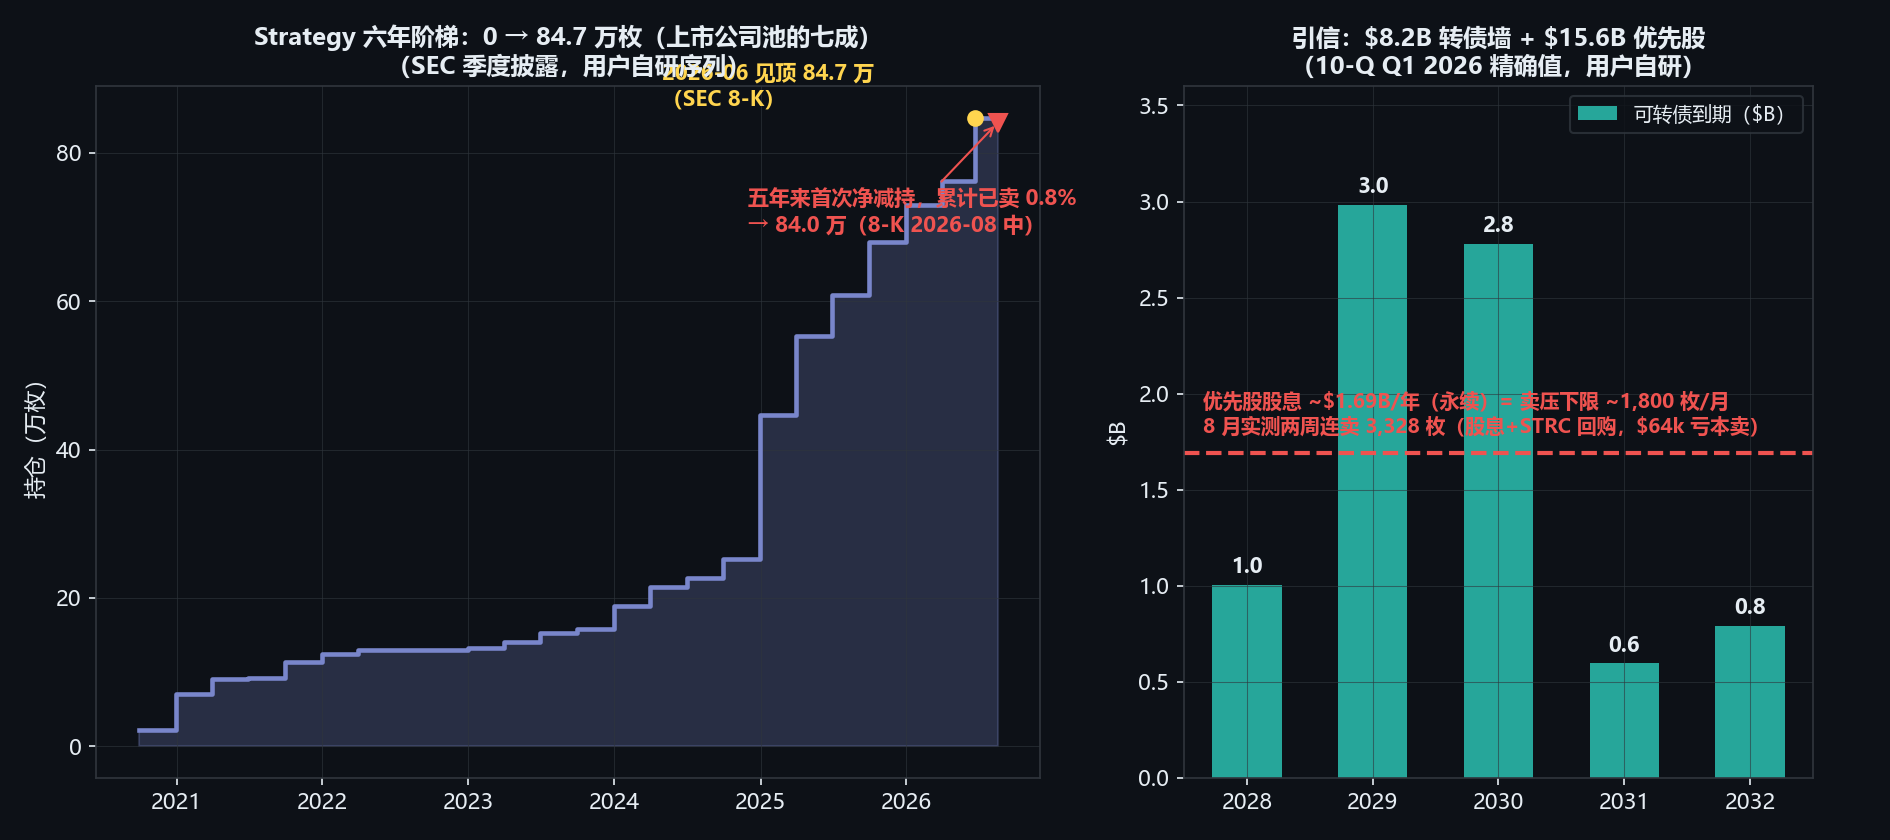
地板不是承诺,是状态;条件反转时,同一批币就从地板变成头顶的供应。看得最清楚的样本是最大的单一持有者 Strategy(MSTR):84 万枚——六年从 0 买到 84.7 万枚,占上市公司池七成;2026 年 8 月起五年多来首次转为净卖出,累计 ~6,900 枚(0.8%)。
为什么停买转卖?飞轮熄火:低点时股价 $82 对应 mNAV 0.58(6 月低点值:市值 $29.3B ÷ 持币值 $50.7B)——市值只有持币价值的六成,增发买币从"每股增厚"变成"每股摊薄",融资通道实质关闭。而义务端是刚性的(右图):$8.2B 可转债(2028-2032 到期)+ $15.6B 优先股、股息约 $1.69B/年——折合每月 ~1,800 枚的结构性卖压下限。8 月实测:两周连卖 3,328 枚、均价 $64.1k,低于其 $75,419 的持仓成本,亏本也得卖。
不过这台发动机 8 月中旬起已暂停:靠普通股 ATM 增发(7-8 月累计 $5.7B)把现金池补到 $6.69B(8-K 8-23 口径:美元储备 $5.10B + 现金 $1.59B)——单看 $1.69B/年的优先股股息,这笔储备够付约四年(≈47 个月),短期不需要再卖币扩充储备;STRC 市价也从 6 月低点 $74.57 修复到 $97.63,股息融资闭环回暖。
情景推演:月抛 1,800-3,300 枚 ≈ 月发行 13,500 枚的 13-25%,是"慢性病"不是"心梗";心梗要看 2028-29 的 $4B 转债墙(币价长期低迷 → 无法转股 → 被迫按市价卖币还本)。反过来,只要 BTC 回升、mNAV 回到 1 以上,飞轮重启,MSTR 转回买方——它是价格的果,不是因。
八、结论与监控清单
- 流量不是信号,存量才是。 《大钱不是先知》证明 ETF 流向没有预测力;本篇证明这些钱一旦变成存量,就以约 3 倍乘数垫高了整个市场的底。别用机构的钱择时,但要用机构的钱定底。
- 本轮 $58,525 的底,约 $19,500 是机构买出来的。 没有这批钱,裸底在 $39,000 左右——MVRV 对答案 0.78,正落在历史熊底延长线上。
- 地板是状态不是承诺。 现货 ETF(无杠杆配置盘)的成色远高于 GBTC 套利盘;带杠杆义务的企业金库是地板上最活络的那块砖。
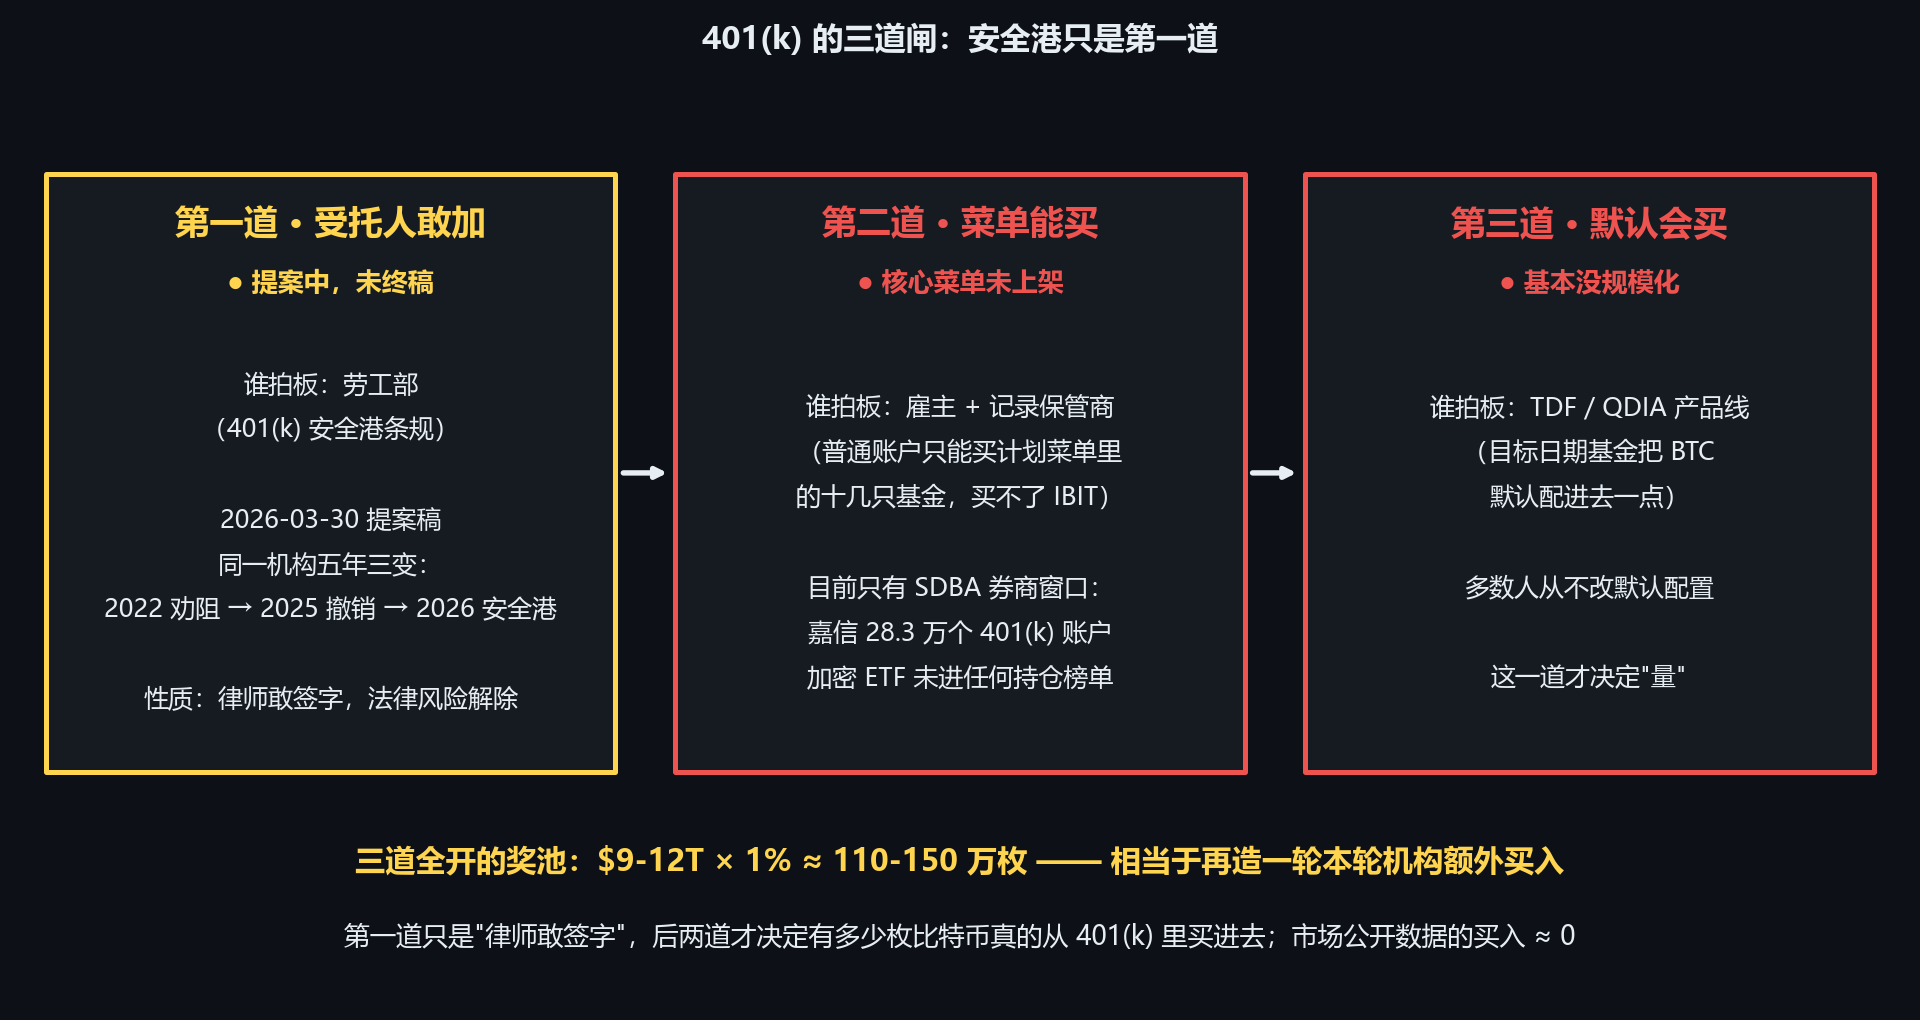
制度管道:法案是宪法,条规是施工许可证。 条规快但可逆(劳工部对 401(k):2022 劝阻 → 2025 撤销 → 2026 安全港,五年三变),法案慢但锁死——市场给"可逆通道"打的折价,正是法案真通过时剩下的涨幅。7-8 月 $58.5k→$78.6k 的反弹在流量上有对账:ETF 池八周净吸 ~4 万枚(日均 ~720 枚 = 新发行的 1.6 倍),叙事与管道咬合。
监控清单(把结论变成可跟踪的仪表):
| 指标 | 数据源 | 当前值 | 警戒信号 |
|---|---|---|---|
| 全球实体总持仓 | Bitbo Treasuries(周检) | 388 万枚 | 连续 4 周下降 = 地板松动 |
| 美 ETF 总持仓 | 自家看板 btc.puxiaodong.com | 124.6 万 | 单月流出 >5% |
| ETF 币长期化比例 | 自家年龄迁移序列 | 77% | 掉头向下 = 配置盘转交易盘 |
| MSTR 持仓 | SEC 8-K(每周一) | 84.0 万 | 单月减持 >1 万枚 = 慢性病转急 |
| MSTR mNAV | 自研季度模型 | 0.58(6 月低点) | 回到 1 以上 = 飞轮重启、转回买方 |
| spot/RP | 自家序列 | 1.49 | 跌破 1.11(本轮底)= 框架失效预警 |
制度管道红绿灯(🟢 已落地 / 🟡 进行中 / 🔴 未实行):
| 管道 | 主体与时点 | 状态 | 为什么重要 |
|---|---|---|---|
| GENIUS 稳定币法 | 国会,2025-07 签署 | 🟢 | 唯一已成法;银行系入场的合规锚 |
| 加密 ETP 通用上市标准 | SEC,2025 生效 | 🟢 | 新品类 ETF 免逐只审批 |
| ETF 实物申赎 | SEC,2025 放行 | 🟢 | 申赎成本降、管道更顺 |
| 银行托管与加密服务 | OCC/联储/FDIC,2025 | 🟢 | 银行渠道开闸 |
| 401(k) 安全港 | 劳工部,2026-03 提案稿 | 🟡 | 三道闸只开第一道;全开 ≈ 110-150 万枚 |
| SEC-CFTC 管辖协调 | 两署磋商中 | 🟡 | 现货市场归属定界 |
| CLARITY 市场结构法 | 国会,参院未过 | 🔴 | 只影响"可逆折价",不影响方向 |
用法:绿灯数量定地板宽度,黄灯速度定下一块砖的到货时间,红灯只定折价。
红绿灯里最值得盯的一盏黄灯是 401(k),把它单独放大(下图):安全港只是三道闸的第一道——律师敢签字;第二道核心菜单上架、第三道目标日期基金默认配一点,后两道才决定有多少枚比特币真的从 401(k) 里买进去。三道全开的奖池是 $9-12T × 1% ≈ 110-150 万枚——相当于再造一轮本轮机构买入;市场公开数据的买入 ≈ 0(嘉信 SDBA 季报:28.3 万个 401k 账户,加密 ETF 未进任何持仓榜)。
数据与口径:Bitbo Treasuries(2026-08-27 实测)、SEC 8-K/10-Q、自研链上与 ETF 逐日序列;全部图表自算自绘。本文不构成投资建议。